Categorie Cespiti
PROCEDURE > CESPITI > Categorie Cespiti
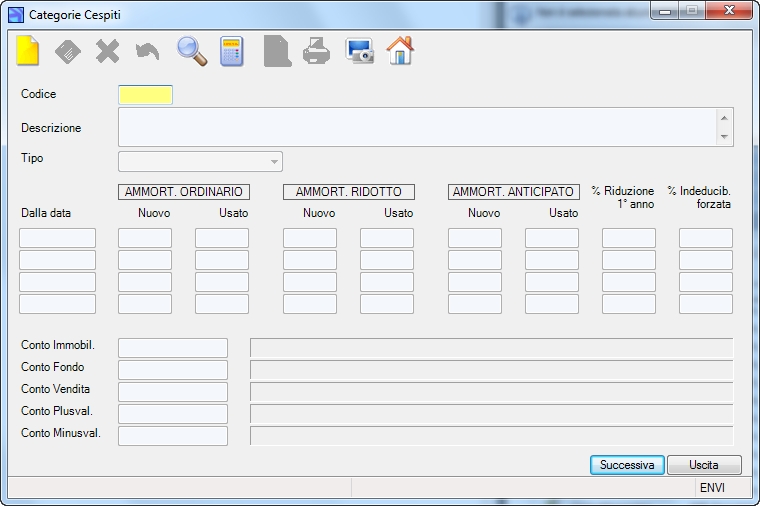
Il programma consente di caricare le CATEGORIE dei BENI AMMORTIZZABILI e/o dei COSTI PLURIENNALI.
| Codice |
• |
Indica il codice della categoria che si intende inserire, variare o cancellare. |
| Descrizione |
• |
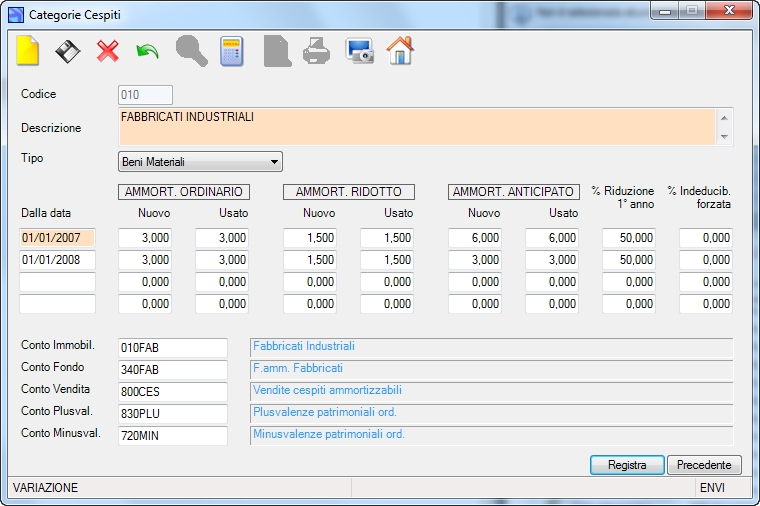
Indica la descrizione della categoria del bene ovvero del costo pluriennale. |
| Tipo |
• |
Indica il tipo del bene:
– [1] Beni Materiali,
– [2] Beni Immateriali,
– [3] Costi Pluriennali,
– [4] Manutenzioni e riparazioni,
– [5] Beni Non Superiori a € 516,46. |
| Dalla data (max 4) |
|
Indica “da quale data” (obbligatoria la prima delle quattro) entrano in vigore le percentuali di ammortamento relative.
Nota: con il  la procedura esegue il sort per ordinare le date prima di procedere alla registrazione della tabella.
Questo per favorire la variazione, permettendo l’aggiunta, tranquillamente in coda, di altri scaglioni anche se di collocazione intermedia a quanto già inserito e/o digitato.
AMMORT. ORDINARIO
|
AMMORT. RIDOTTO |
AMMORT. ANTICIPATO
|
% RIDUZIONE
1° ANNO |
% Indeducib.
forzata |
| Nuovo (*) |
Usato |
Nuovo |
Usato |
Nuovo |
Usato |
indica la percentuale relativa all’ammortamento ordinario.
Uscendo dal campo, dopo aver digitato la percentuale, la procedura provvede all’indicazione delle altre percentuali come di fianco specificato. |
% = ammort. ordinario bene nuovo, |
% = alla metà dell’ammort. ordinario bene nuovo, |
% = alla metà dell’ammort. ordinario bene nuovo, |
% = al doppio dell’ammort. ordinario bene nuovo, |
% = al doppio dell’ammort. ordinario bene nuovo, |
% = alla metà dell’ammort. ordinario bene nuovo.
|
Indica la % di parte indeducibile del bene.
Nota: tale % indica la quota di ammortamento che deve essere trattata come indeducibile. Normalmente la quota indeducibile dell’ammortamento è determinata dal rapporto fra “Valore Ammortizzabile” e “Valore Acquisto”. Quindi l’indicazione di una % in detto campo forza tale calcolo a prescindere dai valori citati.
|
– L’utente potrà variare, secondo la necessità, tutti i dati riga.
– Per i beni usati (beni di seconda mano) la procedura consente l’ammortamento anticipato solo nel 1° esercizio di utilizzo a partire dall’esercizio in corso all’ 01.05.1990.
(*) Nota: Utilizzate esclusivamente il campo di “% AMMORTAMENTO ORDINARIO NUOVO” (in quanto gli altri campi verrebbero “sbiancati” dalla procedura) per indicare:
– la % di ammortamento pari a “33,333” relativamente ai “[2] BENI IMMATERIALI” deducibili in misura non superiore ad 1/3 del costo,
– la % di ammortamento dei “[3] COSTI PLURIENNALI”,
– la % di ammortamento delle “[4] SPESE DI MANUTENZIONE E RIPARAZIONE”. |
|
|
Conto:
– Immobil.
– Fondo
– Vendita
– Plusval.
– Minusval.
|
|
Indicano i 5 conti da utilizzare per la rilevazione contabile della plusvalenza o minusvalenza determinata con la vendita/dismissione del cespite.
Nota: tale indicazione risulta attiva solo per [1] Beni Materiali e [5] Beni Non Superiori a € 516,46.
Esempio della scrittura contabile che verrà generata:
| Conto |
Descrizione Conto |
Dare |
Avere |
| Chiusura cespite e rilevazione plusvalenza RICOH AFICIO CL7000 cespite n.204 |
| 800CES |
Vendite Cespiti ammortizzabili |
1.200,00 |
|
| 010ELE |
Macchine Ufficio Elettroniche |
|
2.400,00 |
| 340ELE |
F.amm. Macchine Ufficio Elettroniche |
1.950,00 |
|
| 830PLU |
Plusvalenze patrimoniali ordinarie |
|
750,00 |
|